【2026年最新】パートの106万の壁が撤廃!扶養・手取りはどう変わる?103万・130万の壁や年末調整への影響を徹底解説
いいね
【まず結論】2026年10月からの変更点とポイント
- 106万円の壁(月額8.8万円の賃金要件)が撤廃: 年収・月収の金額にかかわらず、週20時間以上働くと社会保険(厚生年金・健康保険)の加入対象になります。
- 手取りへの影響: 給与から社会保険料(約14〜15%)が引き落とされるため一時的に手取りが減る場合がありますが、週20時間未満に抑えるか年収125〜150万円以上を目指すかで対策可能です。将来の年金や保障も手厚くなります。
- 年末調整・確定申告への影響: 税金面の「103万円の壁」や配偶者控除の仕組みとは別制度のため、手続きや控除基準に変更はありません。
パートで働く際、「扶養を外れたくない」「年収の壁を超えたら手取りが減って損をする?」とシフト調整に悩む方は少なくありません。特に医療・介護の現場では、急な欠員対応でのシフト増や資格取得に伴う昇給など、収入が変動しやすい傾向があります。
年金制度改正に伴い、2026年10月から社会保険の「106万円の壁(月額賃金8.8万円以上)」が撤廃されました。
本コラムでは、「そもそも106万円の壁とは何だったのか」「撤廃によってパートの働き方や手取りはどう変わるのか」、さらに2026年の年末調整・確定申告への影響まで分かりやすく解説します。
目次
- 1. そもそも「106万円の壁」とは何だったのか?
- 2. 2026年10月〜「106万円の壁」撤廃で何が変わった?
- 2-1. 変更点と変わらない点の整理(比較表)
- 2-2. 「変更点」と「変わらない点」のポイント解説
- 3. 税金に関わる「壁」(100万/103万/150万/201万円)のおさらい
- 4. 社会保険に関わる「130万円の壁」はそのまま残る?
- 5. 企業が定める「配偶者手当の壁」への注意点
- 6. 2026年の「年末調整・確定申告」への影響は?
- ① 税金の計算方法や課税ラインには「影響なし」
- ② 10月から社会保険に新規加入した場合は「2026年分の税金が安くなる」
- ③ 年末調整・確定申告での手続きは?
- 7. 社会保険加入による「手取りへの影響」と今後の働き方パターン
- ① 手取りが減ってしまう(一時的な手取り減少)ケース
- ② 手取りを減らさずに維持する(扶養内維持)ケース
- 8. よくある質問(FAQ)
- Q1. 年収106万円を超えたら、社会保険に入るのですか?
- Q2. 週20時間未満なら、必ず扶養に入れますか?
- Q3. 社会保険に入ると、手取りはどのくらい変わりますか?
- Q4. 106万円の壁がなくなれば、130万円も気にしなくてよいですか?
- 9. まとめ:2026年10月からの働き方見直しとジョブソエルの活用
1. そもそも「106万円の壁」とは何だったのか?
これまで社会保険(健康保険・厚生年金)の加入基準の一つとして意識されていたのが「106万円の壁」です。
これは正確には年収ではなく、以下の条件をすべて満たす場合、パート先で自ら社会保険に加入する義務が生じる仕組みでした。
旧・106万円の壁の主な加入要件(撤廃前)
- 週の所定労働時間: 20時間以上
- 月額賃金: 8.8万円以上(年収換算で約106万円)
- 企業規模: 従業員数51人以上
- 雇用期間: 2ヶ月を超えて働く見込み
- 学生でないこと:
年収が約106万円(月収8.8万円)を超えると、配偶者の扶養から抜けて自ら社会保険料を負担する必要が生じるため、一時的に手取りが減る「手取りの逆転現象」を避ける目的で、多くのパート労働者がシフトを抑制する要因となっていました。
2. 2026年10月〜「106万円の壁」撤廃で何が変わった?
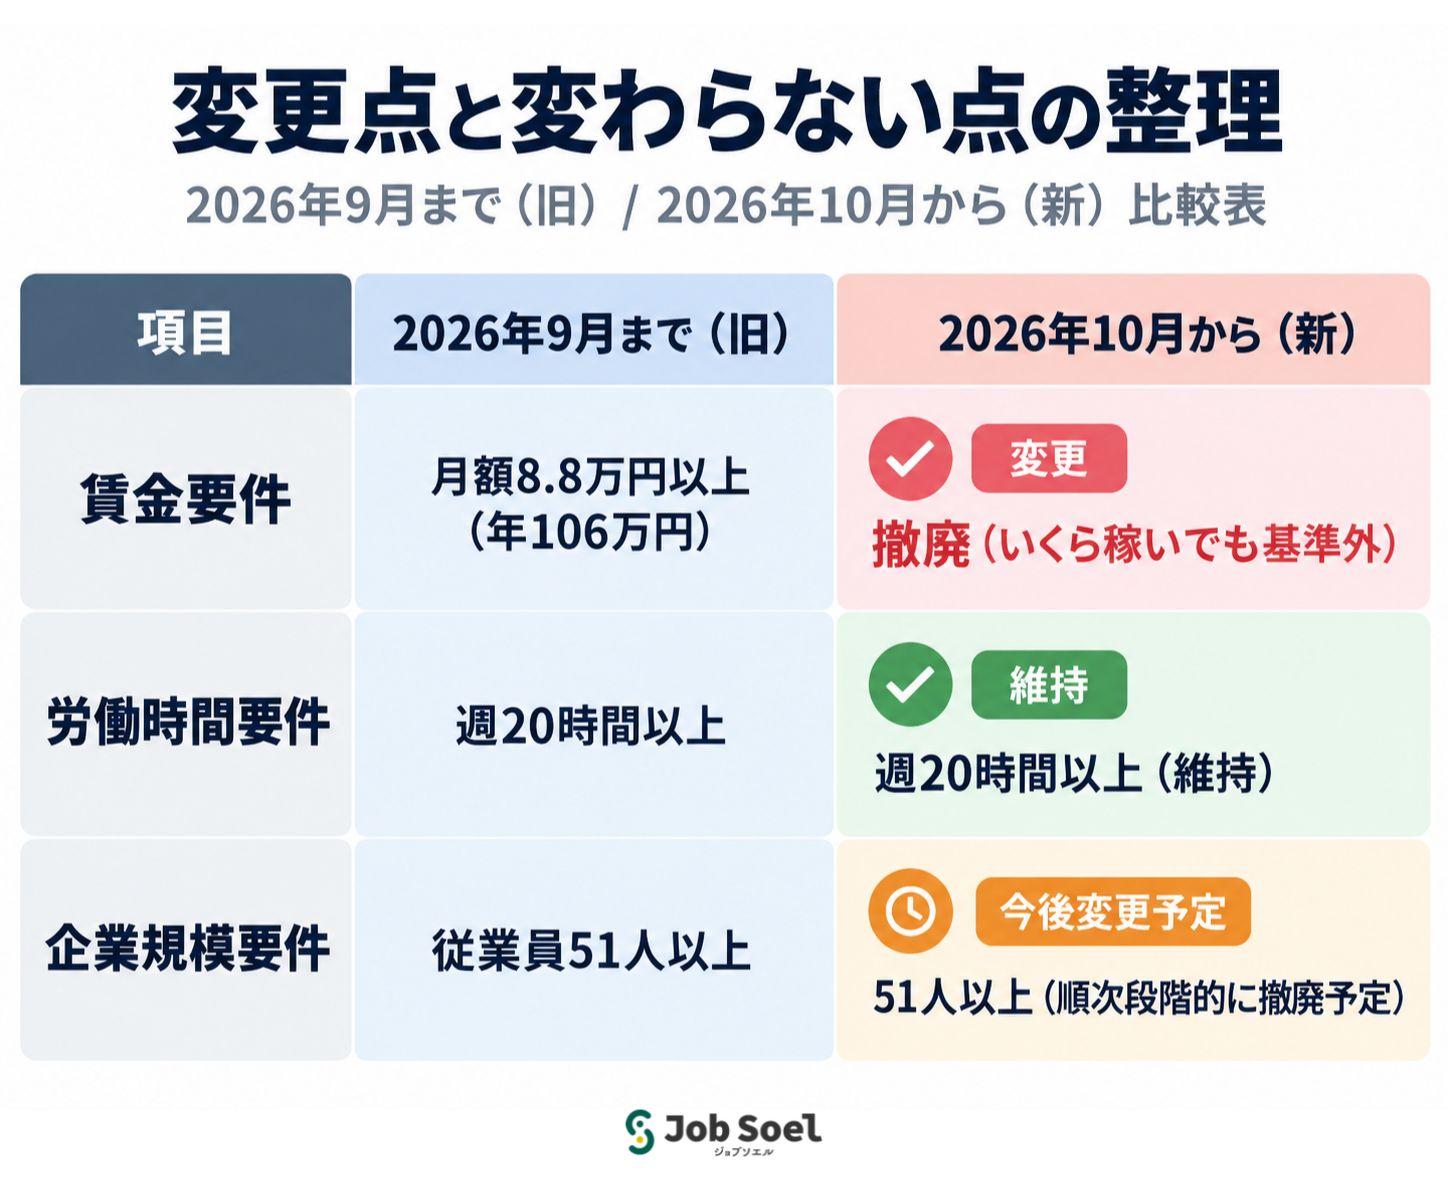
2026年10月の法改正により、社会保険の加入基準から「月額賃金8.8万円以上(年収106万円)」という金額条件が撤廃されました。
これに伴い、今後は「いくら稼ぐか(年収)」ではなく「週何時間働くか(労働時間)」が加入の判断基準となります。
変更点と変わらない点の整理(比較表)
「変更点」と「変わらない点」のポイント解説
① 変更された点(廃止・見直し)
- 【賃金要件(月額8.8万円 / 年収106万円)が撤廃】
- これまで社会保険加入の判断基準となっていた「月額8.8万円以上(年収換算で約106万円)」という月給・年収の金額基準が完全に撤廃されました。これにより、いくら稼いでも「金額だけ」を理由に社会保険へ加入させられることはなくなりました。
② 変わらない点(維持・継続)
- 【週20時間以上の労働時間要件は維持】
- 「週の所定労働時間が20時間以上」という労働時間の基準はそのまま残ります。そのため、今後は「年収」ではなく「週に何時間働くか」が社会保険加入の決定的な境界線となります。
③ 今後段階的に変わる点(企業規模要件)
- 【企業規模(従業員51人以上)は順次段階的に撤廃へ】
- 2026年10月時点では「従業員数51人以上の企業」という条件が維持されていますが、今後は小規模な事業所も含めてすべての企業規模へ順次撤廃されていく予定です。将来的には、勤め先の会社の規模にかかわらず「週20時間以上」働けば一律で社会保険の対象となります。
今後のポイント
- 時給が上がってもシフトを減らさなくてよい
最低賃金引き上げや各種手当(夜勤手当・資格手当など)で時給が上がっても、週の契約労働時間が20時間未満であれば、収入額にかかわらず扶養内(勤務先での社会保険未加入)を維持できます。 - 「週20時間の壁」への一律移行
週20時間以上で契約している場合は、月給の額にかかわらず勤務先で社会保険へ加入することになります。
3. 税金に関わる「壁」(100万/103万/150万/201万円)のおさらい
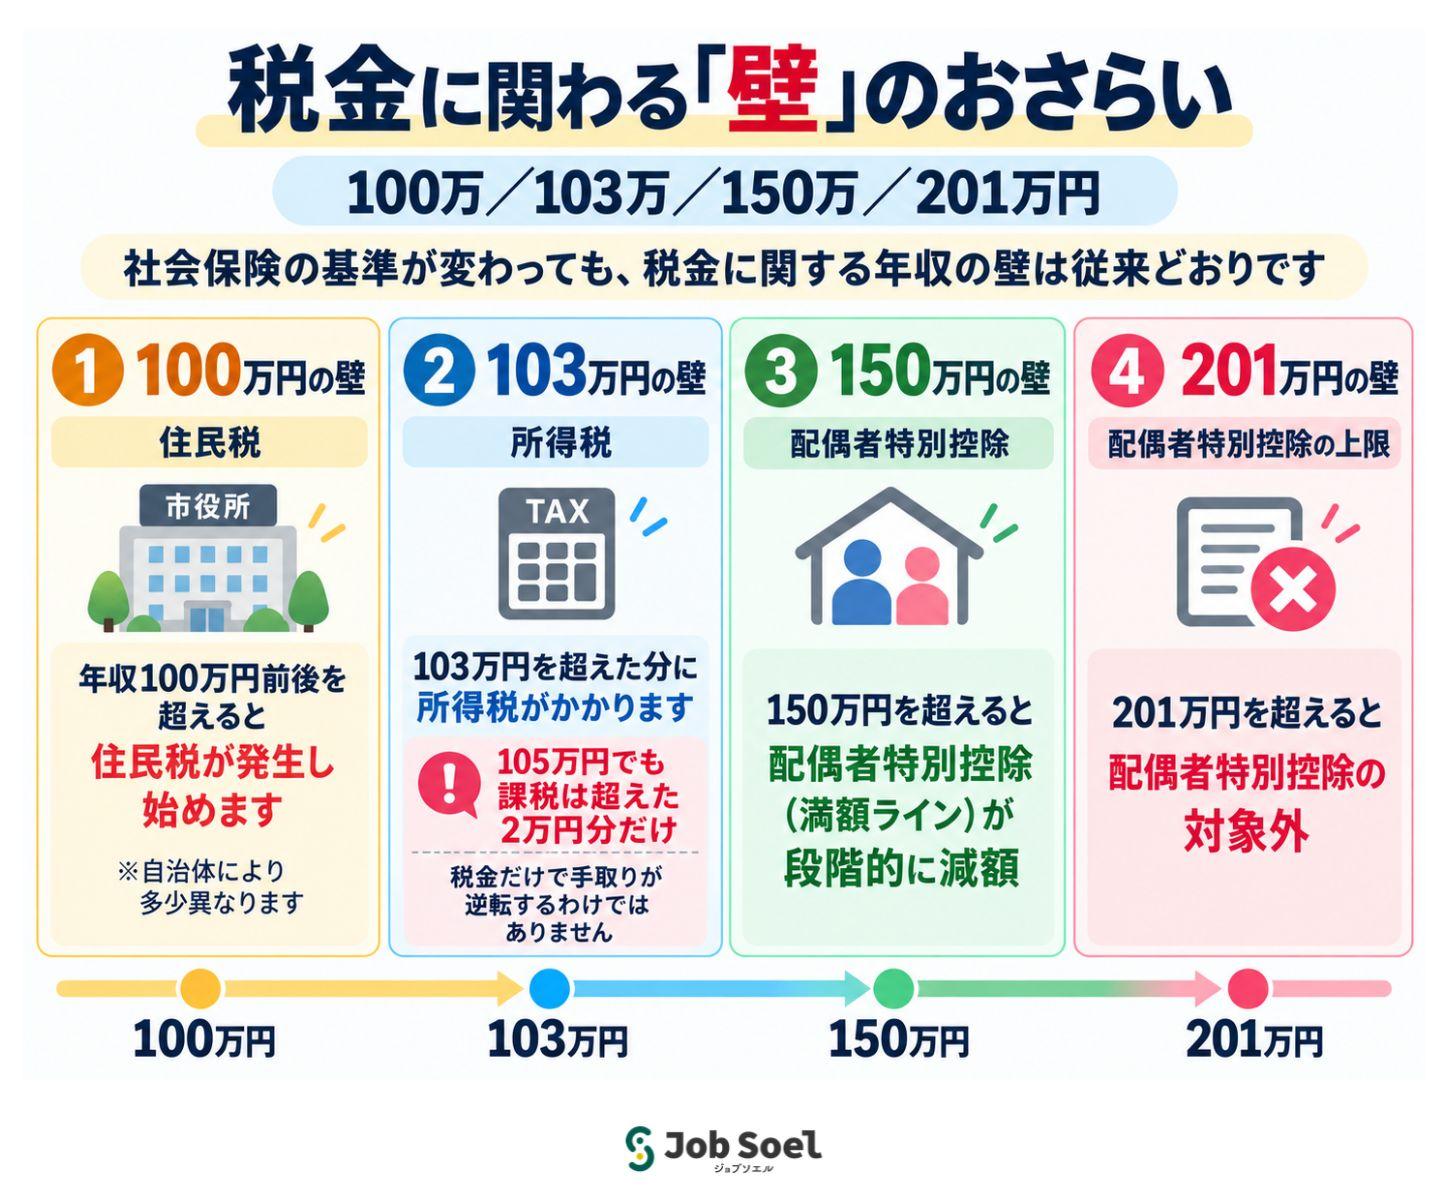
社会保険の基準が変わっても、税金(住民税・所得税・配偶者特別控除)に関する年収の壁は従来どおり適用されます。
- 100万円の壁(住民税): 年収が概ね100万円を超えると住民税(均等割・所得割)が発生し始めます(自治体により若干異なります)。
- 103万円の壁(所得税): 給与所得控除55万円+基礎控除48万円=合計103万円を超えた金額に対して所得税がかかります。
※年収が103万→105万に増えても、超えた2万円に対してのみ5%の所得税(約1,000円)がかかるため、税金だけで手取りが下がる(損をする)ことはありません。 - 150万円の壁(配偶者特別控除の満額ライン): 本人の年収が150万円を超えると、世帯主(配偶者)が受けられる配偶者特別控除(最大38万円)が段階的に減額されます。
- 201万円の壁(配偶者特別控除の上限): 年収が201万円を超えると配偶者特別控除の対象外となります。
4. 社会保険に関わる「130万円の壁」はそのまま残る?
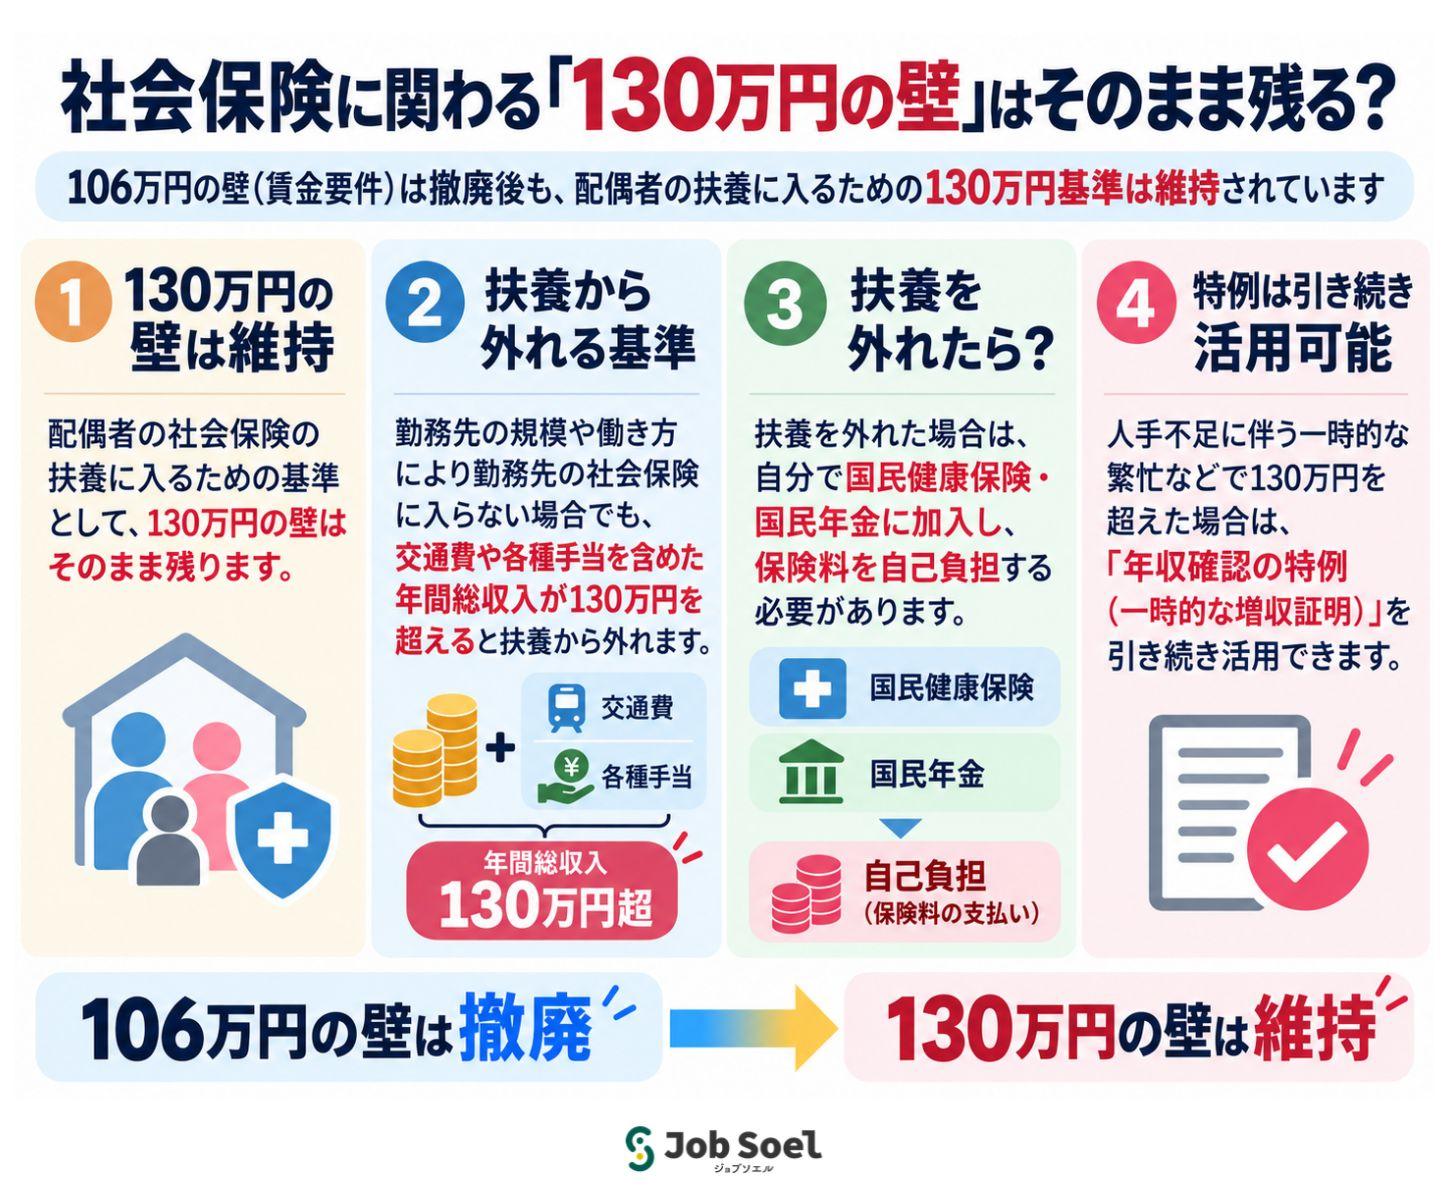
「106万円の壁(賃金要件)」は撤廃されましたが、配偶者の社会保険の扶養に入るための「130万円の壁」は維持されています。
勤務先の規模や労働時間(週20時間未満など)によって勤務先の社会保険に入らない働き方をしている場合でも、交通費や各種手当を含めた年間総収入が130万円を超えると、配偶者の扶養から外れることになります。
扶養から外れた場合は、自ら「国民健康保険」および「国民年金」に加入して全額自己負担で保険料を納める必要があるため注意が必要です。
(※人手不足に伴う一時的な繁忙等で130万円を超えた場合の「年収確認の特例(一時的な増収証明)」措置は引き続き活用可能です。)
5. 企業が定める「配偶者手当の壁」への注意点
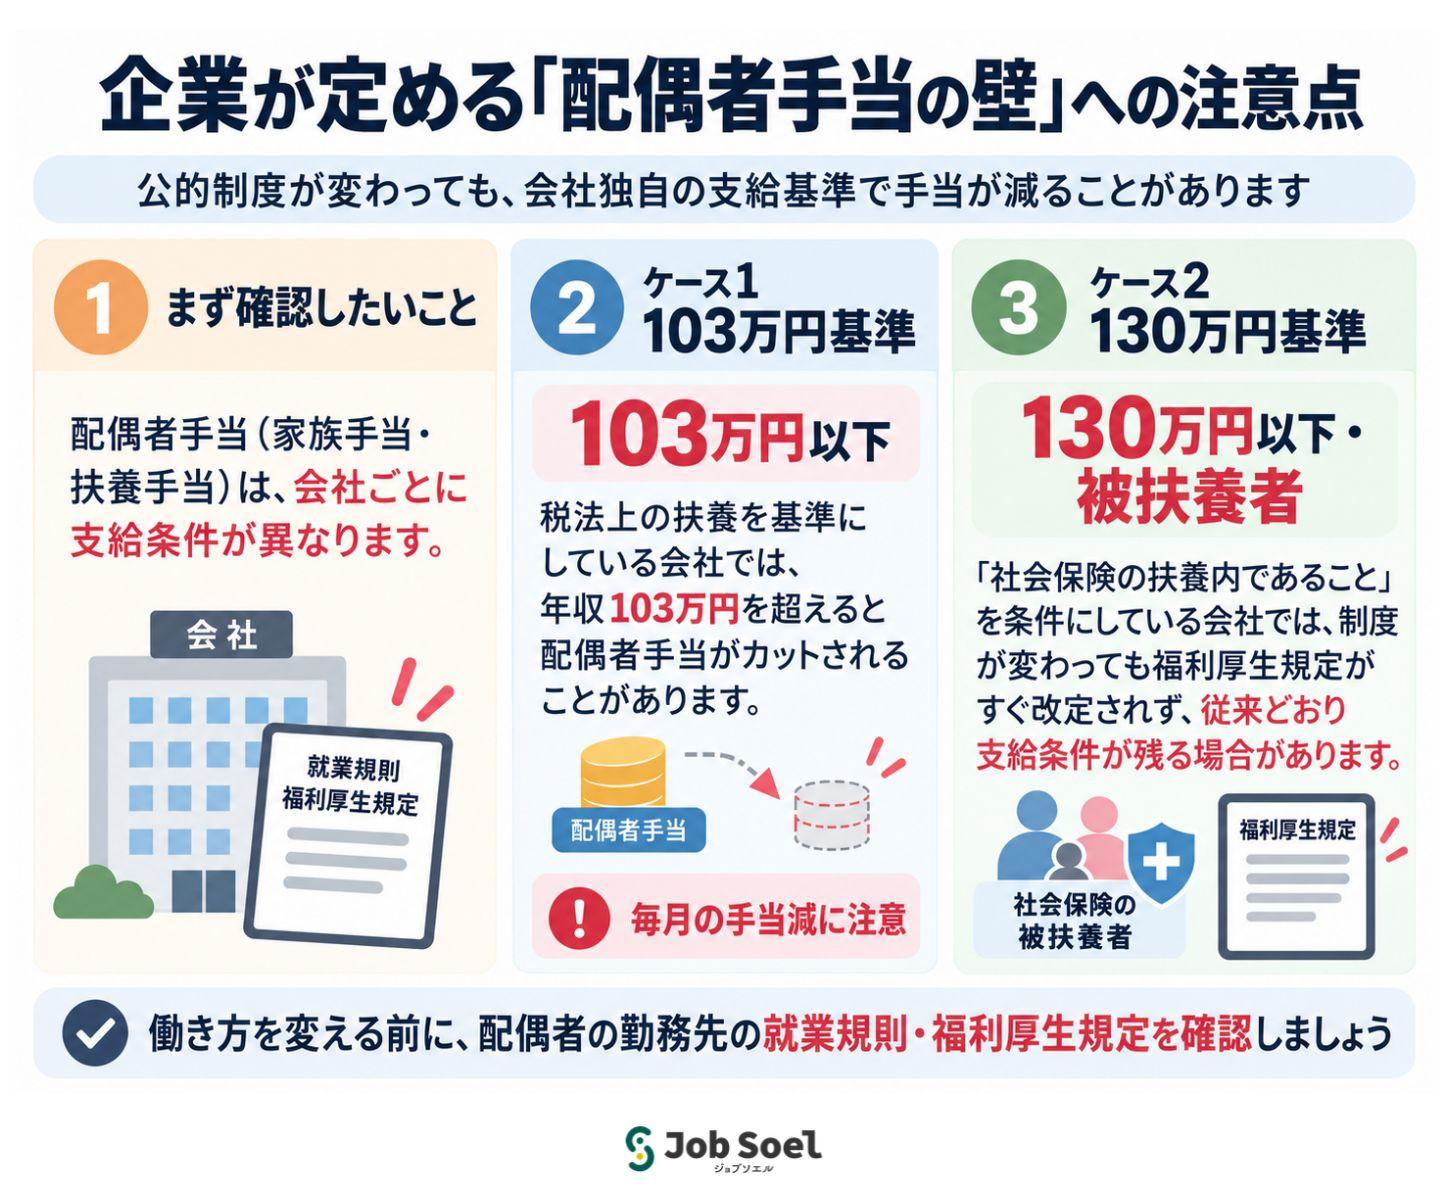
公的な社会保険制度や税制のルール(106万円の壁撤廃など)が変わったとしても、見落としがちなのが配偶者(世帯主)の勤務先が独自に定めている「配偶者手当(家族手当・扶養手当)」の支給基準です。
企業によっては、手当の支給条件として以下のような独自の収入制限を設けているケースが少なくありません。
- 「年収103万円以下」を条件としているケース: 税法上の扶養(所得税の壁)を基準に手当を支給している場合、ご自身のパート収入が103万円を超えると、世帯主側の給与から毎月数千円〜数万円単位の配偶者手当が突然カットされることがあります。
- 「年収130万円以下(社会保険の扶養内)」を条件としているケース: 社会保険の制度が変わっても、会社の福利厚生規定がすぐには改定されず、従来通り「健康保険の被扶養者であること」を手当の支給要件にしている場合があります。
【注意すべきポイントと対策】
- 手当の「消失リスク」に要注意: 社会保険に加入してご自身の給与や将来の年金が増えたとしても、配偶者の会社から支給される家族手当がそれ以上に減額・消滅してしまうと、世帯全体のトータル手取りがかえって減ってしまう「世帯年収の逆転現象」が起きるリスクがあります。
- 事前に配偶者の勤務先規定を確認: 働き方を変更する前に、配偶者の方を通じて勤務先の総務部門や人事制度(家族手当の支給要件・上限額)を必ず確認し、「いくらまでなら手当が維持されるのか」を把握しておくことが非常に重要です。
6. 2026年の「年末調整・確定申告」への影響は?
2026年10月の106万円の壁(賃金要件)撤廃によって「2026年分(1月〜12月)の所得や税金に影響はあるの?」と疑問に思う方に向け、影響の有無を整理します。
結論から言うと、「税金の計算ルール自体には影響なし」ですが、「10月以降に社会保険へ新規加入した方は、2026年分の税負担が軽くなる(年末調整に影響がある)」という違いがあります。
結論:2026年の所得・税金への影響一覧
① 税金の計算ルール(103万・150万の壁など):影響なし→控除の金額や税率の仕組み自体は変わらないため
② 所得控除(社会保険料控除):影響あり(税金が安くなる)→10月〜12月に天引きされた社会保険料が控除対象になるため
③ 年末調整の手続き:基本的に影響なし→会社側で自動計算されるため特別な書類提出は原則不要
① 税金の計算方法や課税ラインには「影響なし」
社会保険のルール変更(厚生労働省管轄)と、税金のルール(国税庁・財務省管轄)は別物です。 そのため、2026年分の所得に対する「103万円の基礎控除体系」や「150万円・201万円の配偶者特別控除」などの税金計算の枠組み自体には直接の影響はありません。
② 10月から社会保険に新規加入した場合は「2026年分の税金が安くなる」
106万円の壁撤廃に伴い、2026年10月から新たに勤務先の社会保険(健康保険・厚生年金)に加入した場合、2026年10月〜12月の給与から天引きされた社会保険料の全額が「社会保険料控除」として2026年分の所得から控除されます。
- 課税所得が下がる: 天引きされた保険料の分だけ「課税対象となる所得」が減ります。
- 税金の還付・軽減: 2026年分の所得税が抑えられるため、年末調整で戻ってくる還付金が増える(あるいは納める住民税・所得税が軽くなる)というメリットが生じます。
③ 年末調整・確定申告での手続きは?
- 勤め先で給与天引きされた社会保険料: 会社側で金額を自動集計して年末調整に反映するため、自分で証明書を提出するなどの特別な手続きは不要です。
- 年途中で配偶者の扶養から外れた場合: 世帯主(配偶者)側の年末調整において、配偶者控除・配偶者特別控除の申告内容を調整する必要があります。2026年中のご自身の見込み年収を配偶者へ伝え、正しく申告してもらいましょう。
7. 社会保険加入による「手取りへの影響」と今後の働き方パターン
106万円の壁(賃金要件)が撤廃されたことで、最も気になるのが「実際の手取り額にどう影響するのか」という点です。
社会保険(健康保険・厚生年金)に加入すると、総支給額から約14〜15%程度の保険料が天引きされます。そのため、働き方によって手取り額の変化は大きく2つに分かれます。
① 手取りが減ってしまう(一時的な手取り減少)ケース
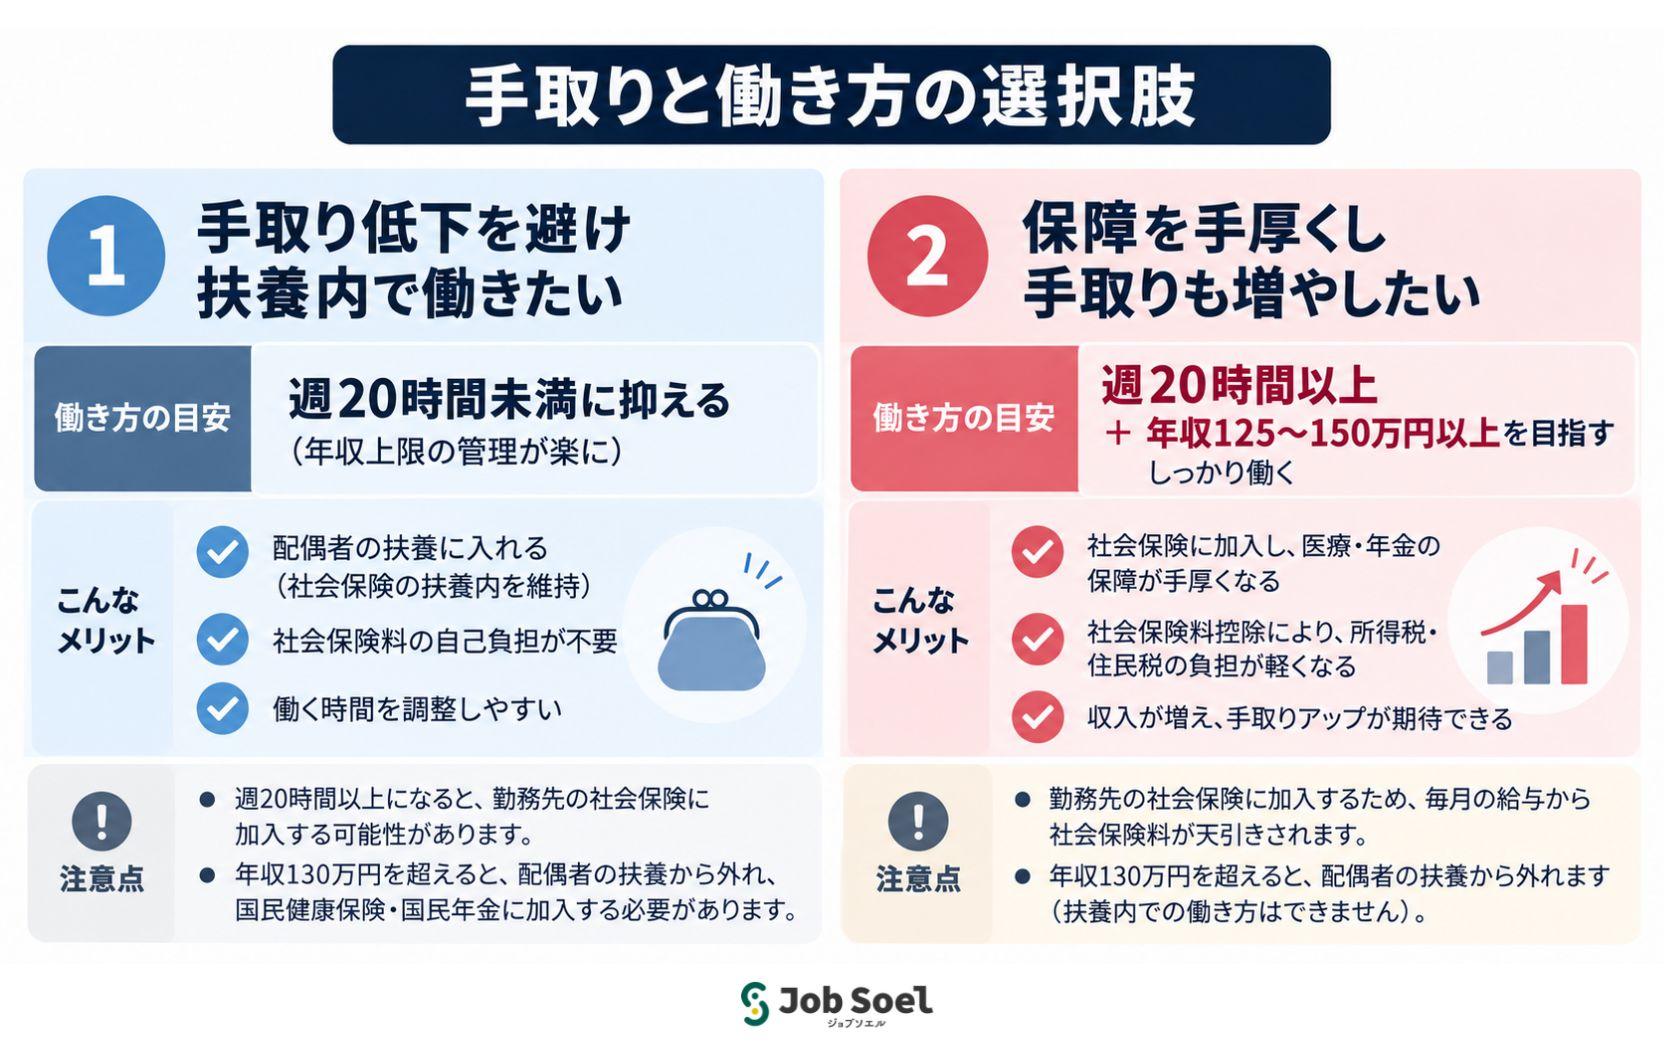
週20時間以上の勤務で社会保険に加入した場合、年収106万〜120万円前後のラインでは、これまでかからなかった社会保険料が引かれる分、加入前よりも手取り額が少なくなります。
- 手取り低下をカバーする目安: 加入前と同等以上の手取り額を確保するためには、シフトを増やして年収125万〜150万円以上を目指して働くのが効果的です。
② 手取りを減らさずに維持する(扶養内維持)ケース
「手取りを減らしたくない」「扶養内で調整したい」という場合は、契約上の労働時間を週20時間未満(例:週19.5時間など)に設定します。
金額要件が撤廃されたため、時給アップや手当の支給で年収106万円を超えたとしても、週20時間未満であれば社会保険料が天引きされることはありません。
※社会保険料の天引きにより一時的な手取りは減りますが、「将来もらえる年金額(厚生年金)が増える」「病気やケガで休業した際の傷病手当金や出産手当金が受け取れる」といった長期的なメリット・保障が手に入る点も重要です。
8. よくある質問(FAQ)
Q1. 年収106万円を超えたら、社会保険に入るのですか?
A. 年収106万円を超えることだけで決まるわけではありません。
2026年10月以降、月額8万8,000円以上という賃金要件はありません。週20時間以上などの条件と勤務先の適用要件を確認してください。
Q2. 週20時間未満なら、必ず扶養に入れますか?
A. いいえ。勤務先の通常の労働者の4分の3以上働く場合など、別の条件で社会保険に加入することがあります。
また、健康保険の扶養には年間収入(130万円未満など)の認定基準があります。
Q3. 社会保険に入ると、手取りはどのくらい変わりますか?
A. 給与や加入先によって異なります。概ね総支給額の約14〜15%(健康保険・厚生年金の本人負担分合計)が引かれます
勤務先に、加入後の保険料と手取りの見込みを試算してもらうのが確実です。将来の年金や傷病手当金など、保障面も合わせて確認しましょう。
Q4. 106万円の壁がなくなれば、130万円も気にしなくてよいですか?
A. 別の基準なので、扶養内で働きたい方は130万円未満の基準も確認が必要です。
一方、勤務先の社会保険に加入する方は、勤務先の社会保険が適用されるため、130万円未満に抑える必要はありません。
9. まとめ:2026年10月からの働き方見直しとジョブソエルの活用
2026年10月1日より、短時間労働者の社会保険加入条件から「月額8万8,000円(年収106万円)」の賃金要件が撤廃されました。
今後は年収額ではなく、週の所定労働時間(週20時間以上)や勤務先の規模、雇用見込みなどが加入の判断基準となります。
働き方を決める際は、希望する勤務時間や収入はもちろん、社会保険加入後の手取り額、将来の年金・保障、扶養や職場の手当などを総合的に考慮し、勤務先にも事前に確認することが大切です。
医療・介護職の求人サイト「ジョブソエル」では、社会保険の適用を見据えた働きやすい求人情報を多数掲載しています。
働き方の見直しを検討される際は、ぜひジョブソエルをご活用ください。
※本記事は2026年10月2日時点の制度情報をもとに作成しています。個別の加入判定や扶養認定は、勤務先・年金事務所・加入先の健康保険組合等にご確認ください。
参考資料・出典:
- 厚生労働省「社会保険の加入対象の拡大について」
- 厚生労働省「『年収の壁』への対応」
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
\新しい職場でスタートしたい方へ/
医療・介護・福祉専門の採用プラットフォーム「ジョブソエル」
「自分に合った職場で働きたい」「キャリアを活かして新しい環境に挑戦したい」とお考えではありませんか?
ジョブソエルは、病院はもちろん、クリニックや訪問看護、介護施設など、さまざまな医療・福祉現場の求人を扱う専門サイトです。あなたの希望に寄り添うお仕事探しをサポートします。
- 看護師など医療介護専門職の求人掲載 看護師のほか、理学療法士・作業療法士など医療福祉50職種で求人を掲載しています。
- オープニングスタッフや新規開所情報も 新規開設予定の施設求人も随時掲載。新しい体制で一からスタートしたい方にもおすすめです。
- 応募前に知りたい情報がわかる 勤務形態やシフト条件、教育・研修体制など、転職時に気になるポイントをわかりやすく掲載しています。
- 登録しておくだけでスカウト&新着求人が届く 無料登録からマイページに経歴や希望条件を登録しておくと、興味を持った施設から直接スカウトが届くチャンスも!
「自分に合った職場をじっくり探したい」「新しい環境でスキルを発揮したい」という方は、ぜひジョブソエルであなたにぴったりの求人を見つけてみてください!